
Charges, provisions, abandons de créance : une écriture comptable régulière ne détermine pas nécessairement son traitement fiscal
Lorsqu’une société fait l’objet d’un contrôle d’impôt sur les sociétés, le vérificateur ne cherche pas seulement à savoir si sa comptabilité est correctement tenue.
Il cherche également à déterminer si le résultat comptable a été correctement retraité pour aboutir au résultat fiscal.
Cette distinction est fondamentale.
Une charge peut être correctement enregistrée en comptabilité sans être fiscalement déductible. Une provision peut être justifiée sur le plan comptable sans remplir les conditions fiscales de déduction. À l’inverse, certaines règles fiscales imposent des retraitements qui ne correspondent pas à la seule lecture du compte de résultat.
Deux décisions rendues par le Conseil d’État en 2026 en donnent une illustration particulièrement intéressante.
Le 30 mars 2026, la Haute juridiction s’est prononcée sur la déductibilité d’une provision constituée au titre d’une avance consentie à une filiale.
Le 7 juillet 2026, dans l’affaire Sparflex, elle a précisé le traitement fiscal d’un abandon de créance assorti d’une clause de retour à meilleure fortune.
Deux affaires différentes, mais une même leçon pratique :
en matière d’IS, il faut toujours distinguer le traitement comptable d’une opération de sa qualification fiscale.
1. Le résultat comptable constitue le point de départ, pas nécessairement le résultat imposable
L’article 38 du CGI définit le bénéfice imposable à partir du bénéfice net résultant de l’ensemble des opérations réalisées par l’entreprise. Il raisonne notamment à partir de la variation de l’actif net entre l’ouverture et la clôture de l’exercice.
Mais ce résultat doit ensuite être confronté aux règles fiscales.
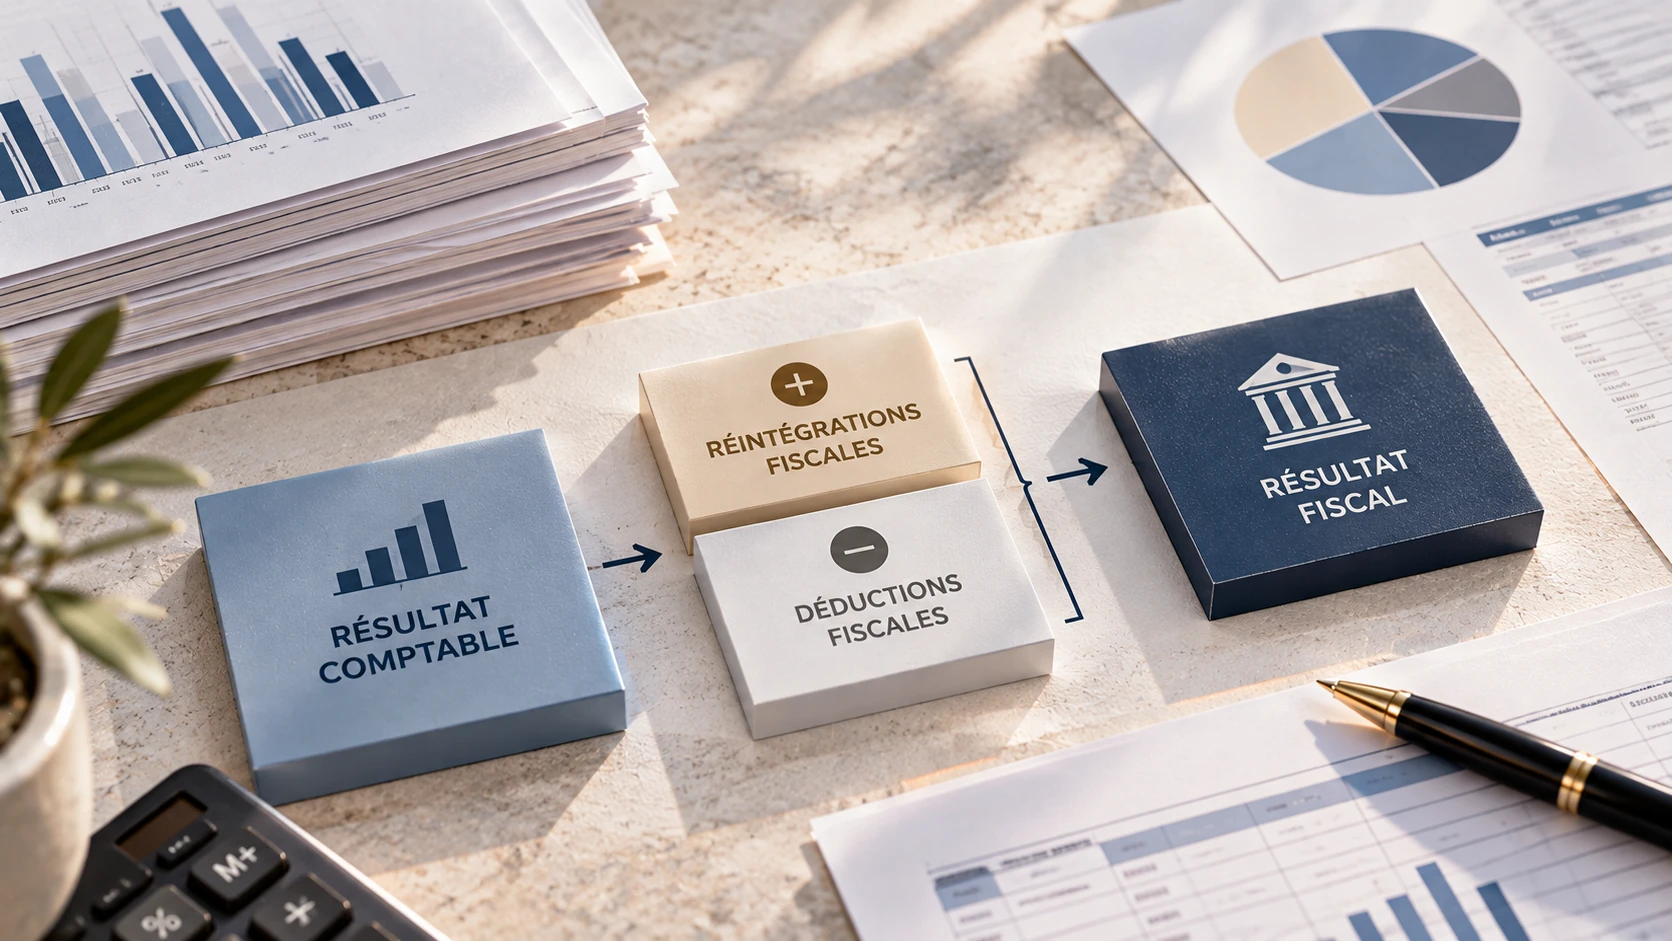
C’est précisément ce qui explique le passage :
**résultat comptable
réintégrations fiscales– déductions fiscales= résultat fiscal.**
Le contrôle d’IS consiste donc très souvent à examiner les éléments expliquant cette transition.
Le vérificateur ne contrôle pas uniquement si l’écriture existe.
Il recherche également pourquoi elle a — ou n’a pas — affecté le résultat imposable.
2. Une charge comptable n’est pas automatiquement une charge fiscalement déductible
L’article 39 du CGI constitue l’un des textes centraux de cette analyse.
Il prévoit que le bénéfice net est établi sous déduction des charges dans les conditions qu’il fixe. Il comporte parallèlement de nombreuses restrictions ou conditions particulières.
À titre d’exemple, les rémunérations ne sont admises en déduction que dans la mesure où elles correspondent à un travail effectif et ne sont pas excessives eu égard à l’importance du service rendu.
Le contrôle fiscal peut donc parfaitement partir d’une charge régulièrement comptabilisée et poser une deuxième question :
cette charge est-elle fiscalement déductible ?
C’est pourquoi la production du grand livre ou de la facture ne clôt pas nécessairement le débat.
3. Trois niveaux de justification doivent être distingués
Pour de nombreux postes sensibles, une société devrait être en mesure de documenter simultanément trois dimensions.
La dimension comptable
Pourquoi l’opération a-t-elle été enregistrée de cette manière et sur cet exercice ?
La dimension juridique
Quel contrat, quelle convention, quelle décision sociale ou quel engagement justifie l’opération ?
La dimension économique
Quel est l’intérêt de l’opération pour l’entreprise et quelle réalité économique recouvre-t-elle ?
Cette triple lecture est particulièrement importante pour les opérations intragroupe.
Une convention juridiquement valable et une comptabilisation régulière ne suffisent pas nécessairement à établir que la charge doit diminuer le bénéfice imposable.
4. L’arrêt Groupe Adeo du 30 mars 2026 : l’exemple particulièrement parlant d’une provision
Le Conseil d’État a fourni une illustration très concrète de cette distinction dans une décision du 30 mars 2026, n° 499612.
Une société détenait 90 % d’une filiale fortement déficitaire.
Le conseil d’administration de cette dernière avait proposé sa dissolution amiable.
Entre cette proposition et son approbation par l’assemblée générale, la société mère lui avait consenti une avance de 2,52 millions d’euros.
Quatre jours plus tard, elle avait constitué une provision pour créance douteuse.
Comptablement, une créance et sa dépréciation pouvaient donc être identifiées.
Fiscalement, la question était différente.
5. Le juge recherche la véritable nature économique de l’opération
Le Conseil d’État relève les circonstances dans lesquelles l’avance avait été consentie.
Compte tenu notamment de la situation fortement déficitaire de la filiale, du projet de dissolution et de la constitution presque immédiate de la provision, la société mère pouvait être regardée comme n’ayant jamais eu l’intention de recouvrer l’avance.
L'opération pouvait dès lors être qualifiée d'aide consentie à la filiale.
Cette qualification avait une conséquence fiscale directe.
Si la perte correspondant à cette aide n'est pas fiscalement déductible, la société ne peut pas obtenir indirectement cette déduction en constituant une provision destinée à anticiper cette même perte.
Le Conseil d’État rappelle en effet qu’une provision pour perte ou charge ne peut être fiscalement déduite que si la perte ou la charge qu’elle anticipe est elle-même susceptible d’affecter l’assiette de l’impôt d’un exercice futur.
La comptabilisation de la provision ne créait donc pas, à elle seule, sa déductibilité fiscale.
6. La décision Sparflex du 7 juillet 2026 apporte l’illustration inverse
Quelques mois plus tard, le Conseil d’État s’est prononcé dans une affaire concernant un abandon de créance assorti d’une clause de retour à meilleure fortune.
Le mécanisme est classique.
Une société créancière abandonne sa créance afin de soutenir son débiteur, mais prévoit contractuellement que celui-ci devra rembourser tout ou partie de la somme si sa situation financière s’améliore.
Lorsque les conditions prévues par cette clause se réalisent ultérieurement, une créance renaît chez le créancier.
En application des principes de l’article 38 du CGI, cette créance constitue en principe un produit imposable de l’exercice au cours duquel les conditions du retour à meilleure fortune sont réunies.
Mais le Conseil d’État ne s’arrête pas à cette conséquence comptable et patrimoniale.
7. Le traitement fiscal de l’opération antérieure doit également être recherché
Dans sa décision Sparflex du 7 juillet 2026, le Conseil d’État apporte une précision importante.
Lorsque l’abandon de créance initial n’a pas été déduit du résultat imposable de l’exercice au cours duquel il a été consenti, la créance née ultérieurement du retour à meilleure fortune ne doit pas nécessairement être imposée comme elle l’aurait été si l’abandon avait initialement procuré une déduction fiscale.
Le Conseil d’État fonde cette solution sur la nécessité d’assurer la neutralité de l’application de la loi fiscale, compte tenu de la nature particulière de l’opération.
La solution est particulièrement intéressante pour comprendre la logique d’un contrôle d’IS.
Il ne suffit pas de regarder une écriture isolément.
Il faut parfois reconstruire l’histoire fiscale complète de l’opération.
8. Une même opération peut ainsi traverser plusieurs exercices
C’est un enjeu fréquent lors des vérifications de comptabilité.
Une opération née en N peut produire des conséquences fiscales en N+1, N+2 ou plusieurs années plus tard.
C’est notamment le cas :
des provisions ;
des créances douteuses ;
des abandons de créance ;
des clauses de retour à meilleure fortune ;
des amortissements ;
des déficits ;
de certaines charges financières ;
ou encore de certaines opérations intragroupe.
Le vérificateur peut donc être amené à rechercher le traitement antérieur d’une opération pour comprendre son incidence sur l’exercice actuellement contrôlé.
La documentation fiscale doit idéalement permettre cette traçabilité.
9. Les opérations intragroupe constituent un point de vigilance majeur
Les décisions rendues en 2026 montrent également l’importance particulière des opérations réalisées entre sociétés liées.
Lorsqu’une société mère soutient financièrement une filiale, plusieurs qualifications peuvent être envisagées :
avance remboursable ;
abandon de créance ;
aide commerciale ;
aide financière ;
apport ;
provision pour dépréciation d’une créance ;
ou opération assortie d’un mécanisme de retour à meilleure fortune.
Ces qualifications ne produisent pas les mêmes conséquences fiscales.
Il faut donc éviter qu’une opération soit uniquement documentée par son écriture comptable.
La convention, les décisions des organes sociaux, la situation financière de la filiale et les raisons économiques de l’intervention peuvent devenir déterminantes en cas de contrôle.
10. Les charges financières illustrent également l’autonomie du droit fiscal
Une autre décision du Conseil d’État rendue le 10 avril 2026, n° 503452, fournit un exemple supplémentaire.
L'affaire concernait la déduction d'intérêts versés par une société française à une entreprise liée mauricienne.
Le dispositif fiscal applicable subordonnait la déduction à une condition relative au niveau d'imposition du prêteur.
La société étrangère avait renoncé, après le déclenchement du contrôle fiscal de la société française, et avec effet rétroactif, au régime fiscal de faveur dont elle avait bénéficié.
Le Conseil d'État a jugé que cette régularisation postérieure ne permettait pas de considérer que la condition fiscale de déduction avait été satisfaite dans les conditions requises au titre des exercices litigieux.
Là encore, la comptabilisation des intérêts ne suffisait pas.
La déductibilité dépendait d’une condition fiscale autonome.
11. La preuve d’une charge ne se résume donc pas à sa facture
Lorsqu’une charge est contrôlée, trois questions différentes peuvent se poser :
La dépense existe-t-elle réellement ?
A-t-elle été engagée dans l’intérêt de l’entreprise ?
Remplit-elle les conditions fiscales particulières permettant sa déduction ?
Une facture peut contribuer à répondre à la première question.
Elle ne répond pas nécessairement aux deux suivantes.
Pour certains postes, il faudra produire un contrat.
Pour d’autres, démontrer la réalité d’une prestation.
Pour une rémunération, établir le travail effectivement réalisé et la proportionnalité de son montant.
Pour une opération intragroupe, expliquer sa justification économique.
Pour une provision, établir les conditions permettant sa déduction.
12. Les provisions méritent une revue spécifique avant un contrôle
Les provisions constituent traditionnellement un poste sensible en matière d’IS.
L’article 39 du CGI encadre leur déduction fiscale.
La décision Groupe Adeo du 30 mars 2026 rappelle en particulier un principe logique mais essentiel :
une provision ne peut pas rendre déductible une perte qui ne l’aurait pas été elle-même.
Une revue fiscale des provisions devrait donc rechercher, pour chacune d’elles :
la nature précise du risque ou de la charge ;
les événements existant à la clôture ;
les modalités d’évaluation ;
les justificatifs disponibles ;
et surtout le caractère fiscalement déductible de la perte ou de la charge anticipée.
La seule conformité comptable de la provision n’épuise pas cette analyse.
13. Les rémunérations doivent également être documentées économiquement
Le CGI offre un autre exemple particulièrement clair de cette autonomie fiscale.
L’article 39 prévoit expressément que les rémunérations ne sont admises en déduction que si elles correspondent à un travail effectif et ne sont pas excessives eu égard à l’importance du service rendu.
Ainsi, une rémunération :
correctement décidée ;
régulièrement versée ;
et parfaitement comptabilisée
peut néanmoins faire l’objet d’une discussion fiscale.
Le dossier doit donc permettre de justifier la fonction exercée, les responsabilités assumées, les prestations effectivement réalisées et, lorsque le montant est discuté, les éléments permettant d'en apprécier la cohérence.
14. Le contrôle d’IS doit donc être préparé à partir de la liasse fiscale, pas seulement du grand livre
Lorsqu’une société reçoit un avis de vérification, une revue limitée à la comptabilité est insuffisante.
Il faut rapprocher :
la balance et le grand livre ;
les comptes annuels ;
le FEC ;
la liasse fiscale ;
le tableau de détermination du résultat fiscal ;
les réintégrations ;
les déductions ;
et les principaux états annexes.
L’objectif est de comprendre chaque différence significative entre le résultat comptable et le résultat déclaré à l’administration.
15. Une matrice de passage du comptable au fiscal est particulièrement utile
Pour préparer ou défendre un contrôle d’IS, une méthode efficace consiste à construire un tableau retraçant chaque retraitement significatif.
Pour chaque poste peuvent être identifiés :
le montant comptabilisé ;
le traitement comptable ;
le retraitement fiscal appliqué ;
le fondement légal ;
la doctrine éventuellement utilisée ;
les pièces justificatives ;
et le niveau de risque identifié.
Ce travail permet de repérer rapidement les postes sur lesquels la société dispose d’une documentation insuffisante.
Il permet également d’identifier les éventuelles incohérences entre la comptabilité et la liasse.
16. Les décisions de 2026 invitent surtout à raisonner dans le temps
Les affaires Groupe Adeo et Sparflex présentent un point commun particulièrement intéressant.
Dans les deux cas, la qualification fiscale d’une écriture dépendait de l’économie plus générale de l’opération.
Dans Groupe Adeo, le Conseil d’État examine les circonstances entourant l’avance et la provision pour déterminer la véritable nature de l’aide consentie.
Dans Sparflex, il prend en considération le traitement fiscal de l’abandon de créance antérieur pour déterminer celui du retour à meilleure fortune ultérieur.
Le contrôle d’IS ne doit donc pas être abordé comme une succession d’écritures indépendantes.
Une opération doit parfois être suivie sur plusieurs exercices pour comprendre correctement son traitement fiscal.
17. Avant un contrôle, les retraitements importants doivent pouvoir être expliqués en quelques lignes
Un bon test consiste à reprendre les principales réintégrations et déductions de la liasse fiscale et à demander, pour chacune :
Pourquoi ce retraitement existe-t-il ?
Quel texte le justifie ?
Sur quels faits repose-t-il ?
Quelles pièces permettent de le démontrer ?
Existe-t-il une incidence sur un autre exercice ?
Si aucune réponse claire ne peut être apportée à l’une de ces questions, le poste mérite probablement une analyse avant le début des opérations de contrôle.
À retenir
Le résultat imposable à l’IS ne correspond pas mécaniquement au résultat figurant dans les comptes.
L’article 38 du CGI fixe les principes de détermination du bénéfice imposable tandis que l’article 39 encadre notamment la déductibilité des charges.
Les décisions rendues par le Conseil d’État en 2026 illustrent concrètement cette autonomie.
Le 30 mars 2026, dans l'affaire Groupe Adeo, le Conseil d'État a jugé qu'une provision ne pouvait permettre de déduire fiscalement une perte correspondant à une aide qui n'était elle-même pas déductible.
Le 7 juillet 2026, dans l'affaire Sparflex, il a précisé le traitement du retour à meilleure fortune lorsque l'abandon de créance initial n'avait pas été fiscalement déduit, afin d'assurer la neutralité de l'application de la loi fiscale.
Ces décisions rappellent une règle essentielle pour toute entreprise contrôlée à l’IS :
une écriture comptable peut être parfaitement régulière sans que son traitement fiscal soit pour autant acquis.
La bonne méthode consiste donc à partir du résultat comptable, à identifier chaque retraitement significatif et à être capable de le justifier comptablement, juridiquement et économiquement.
mesimpots.fr permet aux entreprises de mieux comprendre les enjeux d’un contrôle d’impôt sur les sociétés et d’identifier les situations dans lesquelles l’analyse du passage du résultat comptable au résultat fiscal nécessite un accompagnement spécialisé.
Vous avez reçu un courrier concernant le contrôle de l’impôt sur les sociétés ? Déposez votre document fiscal et choisissez la prestation adaptée à votre situation.
