
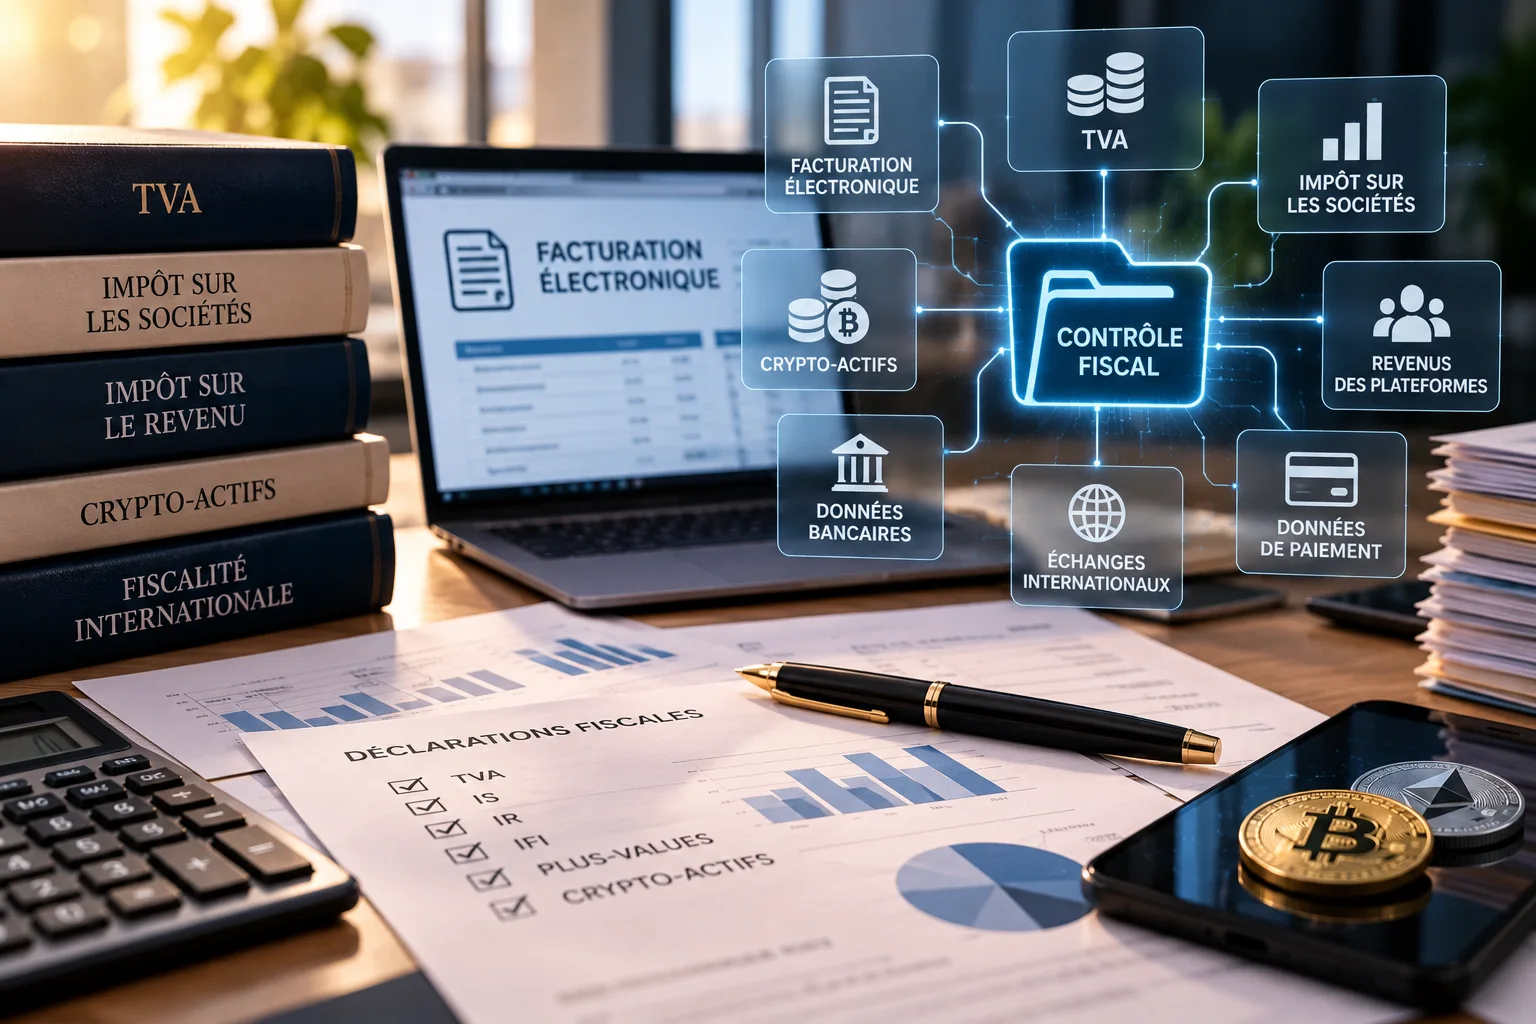
Facturation électronique, plateformes numériques, crypto-actifs : le contrôle fiscal devient de plus en plus transversal
Quels impôts l’administration fiscale peut-elle contrôler ?
La réponse traditionnelle consiste à dresser une liste : impôt sur le revenu, impôt sur les sociétés, TVA, IFI, plus-values, revenus fonciers, bénéfices professionnels ou encore fiscalité internationale.
Cette réponse demeure exacte, mais elle ne suffit plus à décrire le contrôle fiscal tel qu’il évolue en 2026.
L’actualité fiscale montre en effet un déplacement progressif du sujet : l’administration ne raisonne plus seulement impôt par impôt, mais dispose d’un nombre croissant de données susceptibles d’être rapprochées entre elles.
Une même opération économique peut désormais produire plusieurs informations : une facture électronique, une écriture comptable, une déclaration de TVA, un produit imposable à l’IS, une donnée de paiement ou encore une information transmise par un tiers.
Pour les particuliers, le phénomène est comparable avec les revenus de plateformes, les comptes et actifs détenus à l’étranger ou encore les crypto-actifs.
Cette évolution est particulièrement importante en 2026. Les résultats du contrôle fiscal pour 2025 font état de 17,1 milliards d’euros de droits et pénalités notifiés, tandis que plus de la moitié des dossiers clos concernant les professionnels comme les particuliers ont été orientés grâce aux technologies de ciblage.
Parallèlement, la loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales a renforcé les mécanismes de détection et d’exploitation des informations.
Le contrôle fiscal entre ainsi progressivement dans une logique nouvelle : contrôler un impôt consiste de plus en plus à vérifier la cohérence d’un écosystème de données.
Pour les entreprises, TVA et impôt sur les sociétés restent au cœur du contrôle
Pour une société soumise à l’impôt sur les sociétés, le contrôle peut naturellement porter sur la détermination de son résultat fiscal.
L’administration peut ainsi examiner les produits comptabilisés, les charges déduites, les amortissements, les provisions, les opérations exceptionnelles ou encore, selon la situation de l’entreprise, les opérations réalisées avec des sociétés liées.
La TVA constitue également un enjeu majeur.
Le contrôle peut porter tant sur la TVA collectée que sur la TVA déductible : chiffre d’affaires déclaré, taux appliqué, fait générateur, exigibilité, conditions de déduction ou justification des opérations.
Mais ces deux impôts ne fonctionnent pas dans des univers séparés.
Une opération enregistrée en comptabilité peut simultanément avoir une incidence :
- sur le chiffre d’affaires ;
- sur le résultat fiscal ;
- sur la TVA ;
- sur la valeur d’un actif ;
- sur une provision ;
- ou encore sur les relations financières entre plusieurs sociétés.
C’est précisément cette cohérence transversale que les outils contemporains de contrôle permettent d’analyser plus facilement.
Depuis septembre 2026, la facturation électronique modifie profondément le contrôle de la TVA
L’actualité majeure de cette rentrée concerne naturellement la facturation électronique.
Depuis le 1er septembre 2026, toutes les entreprises concernées par la réforme doivent être en mesure de recevoir des factures électroniques.
À cette même date, les grandes entreprises et les entreprises de taille intermédiaire sont entrées dans l’obligation d’émission des factures électroniques et de transmission électronique à l’administration des données de transaction et de paiement selon le calendrier applicable. Les PME et microentreprises entreront dans l’obligation d’émission à compter du 1er septembre 2027.
Le changement est majeur pour le contrôle fiscal.
La réforme ne consiste pas uniquement à remplacer une facture papier ou PDF par un nouveau format.
Les plateformes agréées ont également pour fonction de transmettre certaines données de transactions et de paiement à l’administration fiscale.
La TVA devient ainsi l’un des premiers impôts pour lesquels l’administration peut disposer de données beaucoup plus structurées et proches de la réalisation effective des opérations.
Pour l’entreprise, la question ne sera donc plus seulement de savoir si sa déclaration de TVA est correctement établie.
Il faudra également s’assurer de la cohérence entre :
facturation électronique → comptabilité → FEC → déclaration de TVA → résultat fiscal.
Une discordance entre ces différents niveaux pourra plus facilement être identifiée.
Le contrôle d’un impôt peut révéler une problématique concernant un autre impôt
C’est l’un des points les plus importants en pratique.
Un contrôle fiscal n’est pas nécessairement enfermé dans une analyse purement comptable d’un impôt isolé.
Prenons l’exemple d’une facture.
Son examen peut soulever une question de TVA déductible.
Mais la même facture peut également conduire l’administration à s’interroger sur la déductibilité de la charge pour la détermination du résultat imposable.
Une opération immobilière peut simultanément soulever des questions de TVA, de plus-value, de droits d’enregistrement ou de fiscalité patrimoniale.
De même, un flux financier constaté sur le compte d’un dirigeant peut susciter des interrogations différentes selon sa qualification : rémunération, distribution, remboursement de compte courant, prêt ou autre opération.
Le contrôle fiscal suppose donc souvent de raisonner non seulement par déclaration, mais par opération économique.
Cette approche devient encore plus importante à mesure que les bases de données administratives peuvent être rapprochées.
Pour les particuliers, l’impôt sur le revenu n’est que l’un des champs possibles du contrôle
Le contrôle fiscal d’un particulier est fréquemment associé à l’impôt sur le revenu.
Son périmètre peut pourtant être beaucoup plus large.
L’administration peut notamment s’intéresser, selon la situation du contribuable, à ses :
- traitements et salaires ;
- bénéfices professionnels ;
- revenus fonciers ;
- revenus de capitaux mobiliers ;
- plus-values mobilières ou immobilières ;
- revenus de source étrangère ;
- éléments entrant dans le champ de l’IFI ;
- comptes, contrats ou actifs détenus à l’étranger.
Une même situation patrimoniale peut donc avoir des incidences sur plusieurs obligations fiscales.
L’exemple d’un investissement immobilier est révélateur.
Selon les circonstances, son examen peut conduire à s’interroger sur les revenus fonciers, les charges déduites, une éventuelle plus-value, l’IFI ou encore l’origine des fonds ayant permis l’acquisition.
L’administration fiscale ne contrôle donc pas nécessairement un contribuable en fonction d’une seule « case » de sa déclaration.
Revenus issus des plateformes : l’administration dispose d’informations transmises par les opérateurs
L’économie numérique constitue un autre exemple de cette évolution.
Dans le cadre du dispositif issu de la directive dite DAC7, les opérateurs de plateformes sont soumis à des obligations de collecte et de transmission de certaines informations concernant les vendeurs ou prestataires utilisant leurs services.
L’administration fiscale précise que les plateformes peuvent notamment être conduites à recueillir des informations d’identification fiscale et, pour certaines locations immobilières, des informations concernant le bien loué. Les informations concernées sont également transmises aux organismes sociaux.
Les activités de location, de vente de biens ou de fourniture de certains services par l’intermédiaire de plateformes numériques s’inscrivent donc désormais dans un environnement déclaratif beaucoup plus transparent.
Mais là encore, la transmission d’une information ne signifie pas nécessairement que le revenu correspondant est imposable dans toutes les hypothèses.
La qualification fiscale dépend de la nature de l’activité, de sa fréquence, des opérations réalisées et du régime fiscal applicable.
Le véritable enjeu du contrôle consiste donc à rapprocher la donnée transmise de sa qualification juridique correcte.
Crypto-actifs : une actualité fiscale majeure depuis le 1er juillet 2026
Le domaine des crypto-actifs fournit probablement l’un des exemples les plus récents de l’élargissement du champ de l’information fiscale.
Depuis le 1er juillet 2026, l’article 1649 bis C du Code général des impôts, modifié par la loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales, prévoit une obligation déclarative concernant les références de certains portefeuilles de crypto-actifs ouverts, détenus, utilisés ou clos auprès d’entités établies à l’étranger.
Le texte vise désormais les crypto-actifs entrant dans le champ du règlement européen MiCA et inclut également certaines références relatives aux crypto-actifs uniques et non fongibles détenus ou utilisés à l’étranger.
L’évolution est importante.
Le contrôle fiscal des crypto-actifs ne concerne donc plus seulement la taxation éventuelle d’une plus-value lors d’une cession.
Il peut également porter sur le respect des obligations déclaratives relatives à la détention de certains actifs ou portefeuilles à l’étranger.
Deux questions doivent dès lors être distinguées :
L’opération a-t-elle généré un revenu ou une plus-value imposable ?
et
Les obligations déclaratives attachées aux actifs détenus ont-elles été respectées ?
Confondre ces deux problématiques peut conduire à sous-estimer le risque fiscal.
Les actifs étrangers restent un axe majeur du contrôle patrimonial
Cette logique dépasse les seuls crypto-actifs.
La détention d’éléments patrimoniaux hors de France peut soulever plusieurs questions fiscales : déclaration de comptes, revenus étrangers, plus-values, contrats ou actifs spécifiques, application d’une convention fiscale internationale ou encore détermination de la résidence fiscale.
L’enjeu est d’autant plus important que la circulation internationale de l’information fiscale s’est considérablement développée.
Pour un contribuable, la seule circonstance qu’un actif ou un compte soit situé hors de France ne permet donc pas de considérer qu’il échappe à l’environnement informationnel de l’administration française.
L’analyse doit porter simultanément sur :
- la résidence fiscale du contribuable ;
- la nature de l’actif ;
- les revenus qu’il génère ;
- les obligations déclaratives spécifiques ;
- et, le cas échéant, les stipulations de la convention fiscale applicable.
Le contrôle fiscal international est ainsi, par nature, multidimensionnel.
L’IFI illustre également la logique de recoupement patrimonial
L’impôt sur la fortune immobilière constitue un autre domaine dans lequel l’administration peut confronter plusieurs catégories d’informations.
Le contrôle peut porter sur l’existence des actifs imposables, leur valeur déclarée, les dettes admises en déduction ou encore la qualification de certains biens ou participations.
Mais l’analyse peut également être alimentée par d’autres éléments dont dispose l’administration : opérations immobilières, structures sociétaires, déclarations de revenus fonciers ou informations patrimoniales.
Une même détention immobilière peut ainsi être appréhendée à travers plusieurs impôts.
Cette transversalité constitue l’une des caractéristiques essentielles du contrôle fiscal patrimonial contemporain.
Contrôler un impôt signifie aussi contrôler les crédits et avantages fiscaux
Le contrôle fiscal ne concerne pas uniquement les sommes spontanément déclarées comme imposables.
Il peut également porter sur les mécanismes ayant pour effet de réduire l’impôt : réductions, crédits d’impôt, exonérations, déficits, charges déductibles ou régimes particuliers.
Les résultats 2025 du contrôle fiscal en donnent une illustration significative.
Outre les 17,1 milliards d’euros de droits et pénalités notifiés, l’administration fait état de 8,4 milliards d’euros de crédits d’impôt dont le remboursement a été empêché à la suite de ses actions de contrôle.
Cette donnée rappelle que l’intervention de l’administration ne consiste pas seulement à réclamer un impôt supplémentaire.
Elle peut également conduire à empêcher la restitution d’une créance fiscale ou à remettre en cause un avantage revendiqué par le contribuable.
Le risque fiscal doit donc être envisagé beaucoup plus largement que sous le seul angle du « redressement ».
La loi du 25 juin 2026 confirme une logique de décloisonnement des informations
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales s’inscrit pleinement dans cette évolution.
Son titre Ier est consacré à l’amélioration de la détection de la fraude fiscale et sociale et son premier chapitre à la mise en commun et à l’exploitation des informations nécessaires à la lutte contre la fraude.
La logique poursuivie est donc clairement celle d’une circulation et d’une exploitation accrues des informations dans le cadre défini par la loi.
Pour les contribuables et les entreprises, la conséquence pratique est importante :
une incohérence fiscale peut désormais apparaître par le rapprochement de données qui n’ont pas nécessairement été produites au même moment ni transmises à la même administration.
La gestion du risque fiscal doit évoluer en conséquence.
Pour les entreprises, le contrôle fiscal devient transversal
Cette évolution conduit à repenser les audits fiscaux préventifs.
Une revue limitée à l’impôt sur les sociétés ne suffit pas nécessairement si les mêmes opérations ont également produit des conséquences en TVA.
Une revue de TVA doit être rapprochée de la comptabilité et désormais, lorsque l’entreprise entre dans le champ de la réforme, des données de facturation électronique.
Les flux avec les dirigeants doivent être confrontés à leur traitement fiscal personnel.
Les opérations internationales doivent être examinées au regard de la fiscalité française, des conventions fiscales et des obligations documentaires ou déclaratives applicables.
L’objectif consiste à identifier les discordances transversales avant qu’elles ne soient détectées dans le cadre d’un contrôle.
Cette démarche peut notamment conduire à établir une cartographie :
opération → traitement comptable → traitement TVA → traitement IS → obligation déclarative → justificatif disponible.
Cette approche devient particulièrement pertinente dans un environnement fiscal fondé sur l’exploitation croisée des données.
En 2026, la bonne question n’est donc plus seulement : « quel impôt peut être contrôlé ? »
En théorie, la réponse reste relativement simple : l’administration dispose d’un pouvoir de contrôle sur les différents impôts et obligations relevant de sa compétence dans les conditions prévues par la loi.
Mais en pratique, l’enjeu contemporain est différent.
La question devient :
quelles informations relatives à une même opération peuvent être rapprochées par l’administration et quelles conséquences fiscales peuvent-elles produire ?
Une facture peut concerner la TVA et l’IS.
Une opération immobilière peut concerner l’IR, la plus-value et l’IFI.
Une activité exercée sur une plateforme peut générer une information transmise à l’administration et soulever une question d’imposition du revenu.
Un portefeuille de crypto-actifs peut soulever à la fois une question de taxation des gains et une obligation déclarative propre.
Le contrôle fiscal devient ainsi moins compartimenté.
À retenir
L’année 2026 marque une nouvelle étape dans l’élargissement de l’environnement informationnel du contrôle fiscal.
La facturation électronique, entrée dans sa première phase obligatoire le 1er septembre 2026, organise désormais la transmission à l’administration de nouvelles données de transactions.
Les revenus issus de plateformes numériques s’inscrivent déjà dans les mécanismes de transmission issus notamment de DAC7.
Depuis le 1er juillet 2026, les obligations déclaratives relatives à certains crypto-actifs détenus à l’étranger ont par ailleurs été actualisées et élargies.
Enfin, la loi du 25 juin 2026 confirme la volonté du législateur de renforcer la mise en commun et l’exploitation des informations nécessaires à la détection des fraudes fiscales et sociales.
Dans ce nouvel environnement, le risque fiscal ne doit plus être analysé uniquement impôt par impôt.
TVA, IS, IR, fiscalité patrimoniale, revenus numériques et obligations internationales sont de plus en plus reliés par la donnée.
Pour les particuliers comme pour les entreprises, la sécurisation fiscale passe donc progressivement d’une logique de conformité déclarative à une logique plus large de cohérence fiscale globale.
