
Facturation électronique, intelligence artificielle et échanges de données : la programmation du contrôle fiscal entre dans une nouvelle phase
Le contrôle fiscal français connaît en 2026 une évolution qui dépasse largement la seule dématérialisation des procédures.
Depuis plusieurs années, la Direction générale des finances publiques (DGFiP) développe une stratégie de contrôle fondée sur le croisement et l’exploitation massive des données. L’année 2026 marque toutefois une accélération significative de ce mouvement.
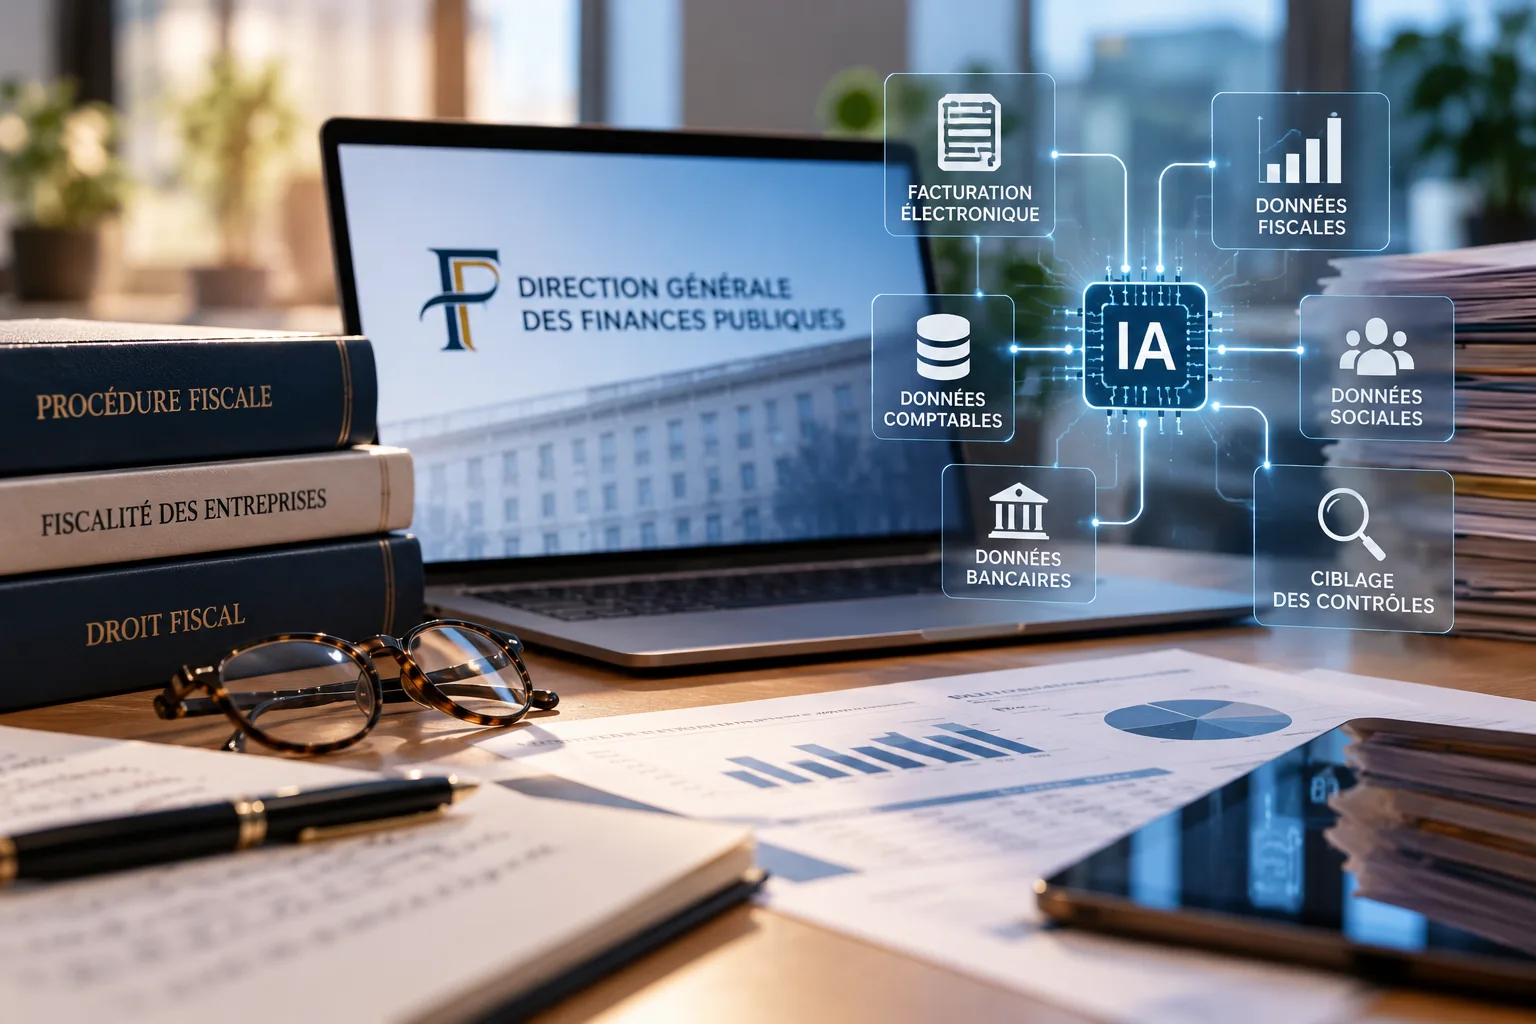
Trois évolutions se conjuguent désormais : le renforcement législatif de la lutte contre les fraudes fiscales et sociales, l’extension du traitement automatisé « ciblage de la fraude et valorisation des requêtes » (CFVR) et l’entrée en vigueur de la réforme de la facturation électronique.
Le contrôle fiscal ne repose donc plus seulement sur l’examen des déclarations souscrites par le contribuable. L’administration dispose progressivement d’un environnement lui permettant de croiser des données fiscales, comptables, économiques et sociales afin d’identifier les situations présentant un risque fiscal particulier.
Pour les entreprises, cette évolution est majeure : la cohérence de la donnée devient elle-même un enjeu de prévention du risque fiscal.
2026 : une année charnière pour la lutte contre la fraude fiscale
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales constitue l’un des principaux textes de l’année en matière de contrôle.
Son premier titre est expressément consacré à l’amélioration de la détection de la fraude fiscale et sociale. Le législateur entend notamment renforcer la mise en commun et l’exploitation des informations détenues par les administrations.
Cette évolution s’inscrit dans une tendance déjà très marquée.
Selon les résultats publiés par le ministère de l’Économie, 11,4 milliards d’euros ont été encaissés à la suite des contrôles fiscaux en 2025.
Surtout, les technologies de ciblage occupent désormais une place centrale dans la sélection des dossiers : 52 % des dossiers professionnels et plus de 54 % des dossiers concernant les particuliers clos par les services de la DGFiP en 2025 avaient été orientés grâce à ces technologies.
Le data mining aurait, à lui seul, contribué au recouvrement de 2,8 milliards d’euros en 2025, contre 2,5 milliards en 2024.
Ces chiffres permettent de mesurer le changement de paradigme.
L’exploitation automatisée de la donnée n’est plus un dispositif expérimental périphérique au contrôle fiscal. Elle constitue désormais l’un des principaux instruments de programmation des contrôles.
CFVR : l’algorithme de ciblage fiscal franchit une nouvelle étape
Au cœur de cette transformation figure le traitement automatisé dénommé « ciblage de la fraude et valorisation des requêtes » (CFVR), créé en 2014.
Son objectif est de permettre à la DGFiP d’exploiter les informations dont elle dispose afin d’identifier des anomalies ou des situations présentant des caractéristiques susceptibles de justifier des investigations complémentaires.
L’actualité de l’été 2026 est particulièrement importante sur ce point.
Un arrêté du 10 juillet 2026, publié au Journal officiel du 22 juillet, est venu modifier le dispositif CFVR.
L’évolution est substantielle.
Le traitement intègre désormais expressément parmi les données susceptibles d’être exploitées:
« les données issues de la facturation électronique ».
Le texte organise également l’intégration de données provenant d’organismes sociaux, notamment sur le fondement de l’article L. 152 du Livre des procédures fiscales, ainsi que certaines données issues des dispositifs de collecte autorisés par la loi.
La programmation du contrôle fiscal entre ainsi dans une nouvelle phase : l’administration ne dispose plus seulement de données déclaratives annuelles ou périodiques, mais progressivement de données beaucoup plus fines sur les opérations économiques réalisées par les entreprises.
Facturation électronique : une réforme comptable, mais aussi une réforme du contrôle fiscal
L’entrée en vigueur de la facturation électronique constitue à cet égard l’une des principales actualités fiscales de septembre 2026.
Depuis le 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire doivent émettre leurs factures selon le nouveau dispositif.
Depuis cette même date, toutes les entreprises entrant dans le champ de la réforme doivent être en capacité de recevoir des factures électroniques.
Les obligations d’émission seront étendues aux PME et microentreprises à compter du 1er septembre 2027.
Mais réduire cette réforme au remplacement de la facture PDF par une facture structurée serait une erreur.
Le dispositif organise également la transmission d’informations à l’administration fiscale, notamment à travers les mécanismes d’e-reporting et l’intervention des plateformes agréées.
Autrement dit, la facturation électronique constitue simultanément :
- un nouvel environnement de facturation pour les entreprises ;
- un instrument de sécurisation de certaines données ;
- et une nouvelle source d’informations exploitable par l’administration fiscale.
C’est ce dernier aspect qui présente un intérêt majeur en matière de contrôle fiscal.
Plusieurs milliards de factures : un changement de dimension pour l’analyse fiscale
L’avis rendu par la CNIL sur l’évolution de CFVR permet de mesurer l’ampleur du phénomène.
La Commission relève que l’intégration des données issues de la facturation électronique va entraîner une augmentation substantielle du volume de données traitées.
La volumétrie évoquée est considérable : selon les éléments repris par la CNIL à partir du rapport d’activité 2025 de la DGFiP, les factures électroniques échangées représenteraient déjà 2 à 3 milliards de factures par an.
L’exploitation d’un tel volume nécessite une puissance de calcul spécifique. C’est notamment pour cette raison que ces données doivent être exploitées au sein de la plateforme sécurisée des données (PSD) de la DGFiP.
Le contrôle fiscal change ainsi d’échelle.
Il devient techniquement possible de rechercher des anomalies non plus seulement à partir d’une déclaration annuelle, mais à partir d’un ensemble considérable d’informations relatives aux transactions économiques.
Quels types d’anomalies l’administration pourra-t-elle rechercher ?
La délibération de la CNIL fournit sur ce point des indications particulièrement intéressantes.
Les données issues de la facturation électronique pourront être croisées avec les informations déjà présentes dans CFVR afin d’établir des listes d’entreprises présentant certains facteurs de risque.
Parmi les exemples expressément évoqués figurent notamment :
- des anomalies en matière de provisions sur stocks ;
- des minorations de l’assiette soumise aux impôts locaux ;
- ainsi que la détection d’entreprises éphémères.
Ces exemples permettent d’entrevoir les possibilités offertes par le croisement des données.
À terme, l’administration pourra notamment confronter beaucoup plus facilement différentes informations relatives à l’activité économique d’une entreprise.
Une discordance entre les données de facturation, la comptabilité et les déclarations fiscales pourra ainsi constituer un signal susceptible d’être analysé.
Il ne s’agit plus seulement de vérifier une déclaration : il devient possible d’en tester automatiquement la cohérence avec un ensemble beaucoup plus vaste de données.
Fiscal et social : le décloisonnement des données se poursuit
L’autre évolution importante de 2026 concerne le rapprochement entre données fiscales et sociales.
L’arrêté du 10 juillet 2026 prévoit la transmission de données aux organismes de sécurité sociale dans le cadre de leurs missions de contrôle de l’assiette des cotisations sociales. Il prévoit également l’intégration dans CFVR de données provenant d’organismes sociaux, notamment sur le fondement de l’article L. 152 du LPF.
La CNIL souligne que cette évolution découle notamment de la modification de l’article L. 152 du LPF opérée par la loi de finances pour 2025.
Elle appelle toutefois à encadrer précisément la conservation et l’utilisation de ces informations afin de garantir la proportionnalité du dispositif.
Cette évolution confirme une tendance de fond : les frontières entre les différentes bases de données administratives deviennent de plus en plus perméables lorsque la loi autorise leur utilisation pour les missions de contrôle.
Pour une entreprise, une incohérence n’est donc plus nécessairement appréciée dans un seul environnement fiscal.
Les réseaux sociaux et données publiquement accessibles complètent également l’arsenal
L’évolution de CFVR ne concerne pas uniquement les données comptables et fiscales.
L’arrêté de juillet 2026 actualise également les modalités selon lesquelles certaines données rendues publiques sur internet peuvent alimenter les dispositifs de détection, dans le cadre de l’expérimentation législative applicable.
Sont notamment visés certains indicateurs relatifs :
- à des lieux géographiques ;
- à l’exercice d’une activité professionnelle ;
- au volume d’une activité économique ;
- ainsi qu’à l’identification des titulaires de certains comptes ou pages internet.
Ces dispositifs demeurent juridiquement encadrés.
Ils illustrent néanmoins la diversification des sources à partir desquelles l’administration peut rechercher une discordance entre l’activité apparente d’un contribuable et sa situation fiscale déclarée.
Pour certaines activités très présentes sur les réseaux sociaux ou plateformes numériques, cette évolution est loin d’être théorique.
Une anomalie algorithmique ne constitue toujours pas une preuve de fraude
L’extension des capacités techniques de l’administration ne modifie toutefois pas un principe essentiel.
Un signal informatique n’est pas une qualification juridique.
Une entreprise peut présenter une situation statistiquement atypique sans avoir commis la moindre irrégularité fiscale.
Une variation brutale de marge peut résulter d’une évolution économique.
Une provision importante peut être parfaitement justifiée.
Une différence entre plusieurs bases peut résulter de règles de rattachement différentes.
Une opération inhabituelle peut avoir une justification économique parfaitement documentée.
Le traitement CFVR est précisément un instrument de ciblage : il permet d’identifier des situations qui méritent une analyse.
La CNIL insiste d’ailleurs sur la nécessité de former les agents aux risques de biais algorithmiques et de limiter strictement les accès au traitement.
Le contrôle fiscal demeure donc soumis aux règles de procédure et de preuve applicables.
L’algorithme peut contribuer à sélectionner un dossier ; il ne dispense pas l’administration d’établir juridiquement les rectifications qu’elle entend ensuite notifier.
Pour les entreprises, la prévention du risque fiscal doit désormais porter sur la cohérence des données
C’est probablement la conséquence pratique la plus importante de cette actualité.
Jusqu’à présent, de nombreuses entreprises concentraient leur revue fiscale sur la conformité de chaque déclaration prise séparément.
Cette approche devient insuffisante.
Dans un environnement où l’administration peut croiser les données issues de plusieurs sources, la question centrale devient :
les différentes données produites par l’entreprise racontent-elles la même histoire fiscale ?
Il devient ainsi pertinent de contrôler périodiquement la cohérence entre :
- le chiffre d’affaires comptabilisé ;
- le chiffre d’affaires déclaré en TVA ;
- les données transmises par la facturation électronique ;
- les écritures du FEC ;
- les stocks et leurs provisions ;
- les déclarations fiscales annuelles ;
- certaines données sociales ;
- et, plus largement, les informations susceptibles d’être communiquées à l’administration.
Cette revue de cohérence constitue progressivement une composante de la gestion du risque fiscal.
De la défense fiscale à la prévention du contrôle fiscal
Cette transformation modifie également le rôle du conseil fiscal.
L’intervention ne doit plus nécessairement commencer lorsqu’une proposition de rectification est reçue.
L’exploitation croissante de la donnée justifie, en amont, la réalisation de revues de cohérence fiscale.
L’objectif n’est évidemment pas de chercher à contourner les outils de détection de l’administration.
Il est exactement inverse : s’assurer que les données transmises sont cohérentes, que les traitements fiscaux retenus sont documentés et que les opérations atypiques peuvent être expliquées.
Pour une entreprise, plusieurs interrogations deviennent ainsi légitimes :
Le FEC est-il cohérent avec les déclarations de TVA ?
Les données de facturation électronique correspondent-elles aux traitements comptables et fiscaux retenus ?
Les opérations exceptionnelles sont-elles suffisamment documentées ?
Les données fiscales et sociales susceptibles d’être rapprochées sont-elles cohérentes ?
Les provisions, flux intragroupe ou variations significatives disposent-ils d’une justification contemporaine ?
Cette démarche ne garantit naturellement pas l’absence de contrôle.
Elle permet en revanche d’aborder un éventuel contrôle avec une documentation et une analyse déjà structurées.
Le contrôle fiscal devient progressivement un contrôle de la donnée
L’évolution observée en 2026 dépasse finalement la seule question de l’intelligence artificielle.
Elle traduit une transformation plus profonde de la manière dont l’administration exerce son pouvoir de contrôle.
Le contrôle fiscal traditionnel intervenait largement a posteriori, à partir des déclarations déjà déposées.
Le développement de la facturation électronique et du traitement massif des données rapproche progressivement la collecte de l’information fiscale de la réalisation de l’opération économique elle-même.
La DGFiP disposera ainsi d’informations plus nombreuses, plus structurées et plus rapidement exploitables.
Le risque fiscal se déplace en conséquence.
L’entreprise ne doit plus seulement être capable de justifier le montant figurant sur une déclaration.
Elle doit être capable de démontrer la cohérence de l’ensemble des données ayant conduit à cette déclaration.
À retenir
L’été et la rentrée 2026 constituent une étape importante dans la modernisation du contrôle fiscal français.
La loi du 25 juin 2026 a renforcé les mécanismes de détection et de lutte contre les fraudes.
L’arrêté du 10 juillet 2026 a étendu le traitement CFVR, notamment aux données issues de la facturation électronique et à de nouveaux échanges avec les organismes sociaux.
Et depuis le 1er septembre 2026, la réforme de la facturation électronique est effectivement entrée dans sa première phase opérationnelle.
Ces évolutions dessinent un contrôle fiscal de plus en plus fondé sur le croisement automatisé et la cohérence des données.
Pour les entreprises, la conséquence est immédiate : la prévention du risque fiscal doit désormais intégrer non seulement la conformité de chaque déclaration, mais également la cohérence entre comptabilité, fiscalité, facturation et données transmises à l’administration.
L’enjeu des prochaines années ne sera donc probablement plus seulement de savoir pourquoi une entreprise a été contrôlée, mais de comprendre quelle incohérence dans ses données a conduit l’administration à sélectionner son dossier.
